Có thể bạn sẽ quan tâm
Định hướng cơ cấu vốn nhà nước tại Big4 ngân hàng giai đoạn 2026-2030
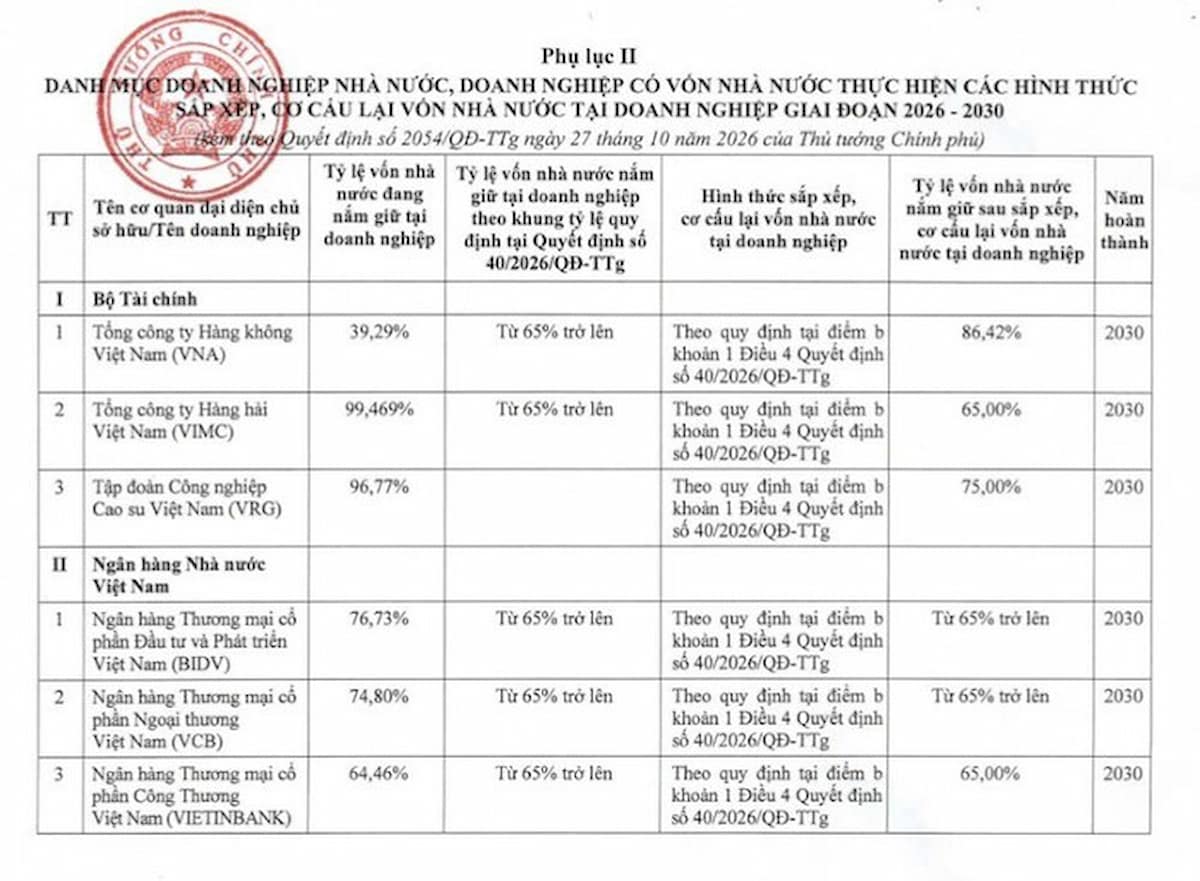
Ngày 27/10/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký ban hành Quyết định số 2054/QĐ-TTg phê duyệt Kế hoạch cơ cấu lại vốn nhà nước tại doanh nghiệp giai đoạn 2026–2030 (căn cứ theo các hình thức tại Nghị định số 57/2026/NĐ-CP). Đối với khối ngân hàng thương mại nhà nước chủ lực (Big 4 gồm Vietcombank, BIDV, VietinBank và Agribank), văn bản này xác lập khung mục tiêu tỷ lệ sở hữu với sự phân hóa chiến lược rất rõ nét. Đây là kiến thức vĩ mô và nghiệp vụ cực kỳ đắt giá mà các ứng viên ôn thi Big4 không thể bỏ qua.
- 1. Khung định hướng tỷ lệ sở hữu Nhà nước tại khối Ngân hàng Big 4
- Vietcombank (VCB): Duy trì tỷ lệ sở hữu tối thiểu 65%
- BIDV (BID): Ngưỡng chi phối an toàn từ 65% trở lên
- VietinBank (CTG): Mục tiêu nâng tỷ lệ nắm giữ lên mốc chuẩn 65%
- Agribank: Giữ vững mô hình 100% vốn thuộc sở hữu Nhà nước
- 2. Đánh giá tác động tài chính và quản trị vốn từ định hướng mới
- Biên độ tái cơ cấu linh hoạt cho Vietcombank và BIDV
- Bài toán tăng vốn và ưu tiên nguồn lực tại VietinBank
- Vai trò trụ cột điều tiết chính sách của Agribank
- 3. Dự đoán xu hướng tuyển dụng nhân sự tại khối ngân hàng Big 4 trong giai đoạn 2026-2030
- Sự dịch chuyển nhu cầu nhân sự theo chiến lược vốn và tái cấu trúc
- Tác động của chuyển đổi số và công nghệ tài chính đến tiêu chuẩn tuyển dụng
- Tổng kết sự thay đổi diện mạo tuyển dụng Big 4 giai đoạn 2026-2030
1. Khung định hướng tỷ lệ sở hữu Nhà nước tại khối Ngân hàng Big 4
Khung chiến lược giai đoạn 2026-2030 đã vạch ra lộ trình cơ cấu lại nguồn vốn ngân sách tại từng ngân hàng thương mại quốc doanh với những mục tiêu định lượng cụ thể, tạo tiền đề cho việc chủ động trong công tác quản trị vốn điều lệ.
Vietcombank (VCB): Duy trì tỷ lệ sở hữu tối thiểu 65%
Tính đến thời điểm hiện tại, cổ đông Nhà nước (đại diện bởi Ngân hàng Nhà nước Việt Nam) đang nắm giữ khoảng 74,8% vốn điều lệ tại Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank). Theo định hướng mới trong Kế hoạch cơ cấu lại vốn giai đoạn 2026-2030, Nhà nước tiếp tục xác định Vietcombank là ngân hàng chủ lực trong việc duy trì ổn định kinh tế vĩ mô và tài chính đối ngoại, với quy định duy trì tỷ lệ sở hữu ở mức sàn không thấp hơn 65%.
BIDV (BID): Ngưỡng chi phối an toàn từ 65% trở lên
Tại Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), tỷ lệ nắm giữ của cổ đông Nhà nước hiện đang ở mức 76,73%. Tương tự như Vietcombank, BIDV nằm trong nhóm các ngân hàng được áp dụng hạn mức sàn 65% về tỷ lệ sở hữu nhà nước cho đến năm 2030. Định hướng này đảm bảo Chính phủ luôn giữ quyền quyết định tối cao đối với các định hướng hoạt động kinh doanh và quản trị rủi ro của ngân hàng.
VietinBank (CTG): Mục tiêu nâng tỷ lệ nắm giữ lên mốc chuẩn 65%
Trường hợp của Ngân hàng TMCP Công Thương Việt Nam (VietinBank) ghi nhận sự khác biệt rõ nét so với các đơn vị cùng khối. Tỷ lệ sở hữu nhà nước tại VietinBank hiện đứng ở mức 64,46%, thấp hơn ngưỡng chi phối an toàn 65%. Do đó, Quyết định 2054/QĐ-TTg đặt ra chỉ tiêu bắt buộc cho VietinBank trong giai đoạn 2026-2030 là phải gia tăng tỷ lệ nắm giữ của Nhà nước thêm ít nhất 0,54% để đạt mốc chuẩn tối thiểu 65%.
Agribank: Giữ vững mô hình 100% vốn thuộc sở hữu Nhà nước
Trong khi ba đại diện kể trên hoạt động dưới mô hình ngân hàng thương mại cổ phần và đã thực hiện niêm yết/chuyển đổi cấu trúc sở hữu, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) vẫn là đơn vị duy nhất được Chính phủ ấn định duy trì 100% vốn nhà nước. Agribank không nằm trong danh mục chuyển giao hay thoái vốn tư nhân hóa trong toàn bộ giai đoạn từ nay đến năm 2030.
2. Đánh giá tác động tài chính và quản trị vốn từ định hướng mới
Việc ban hành các con số định hướng không thuần túy mang tính chất hành chính, mà hàm chứa những tính toán mang tính chiến lược về mặt tài chính doanh nghiệp, khả năng duy trì hệ số an toàn vốn (CAR) và phân công nhiệm vụ kinh tế - xã hội.
Biên độ tái cơ cấu linh hoạt cho Vietcombank và BIDV
Tỷ lệ sở hữu hiện tại ở Vietcombank (~74,8%) và BIDV (76,73%) đang cao hơn đáng kể so với hạn mức sàn quy định (65%), tạo ra một "khoảng đệm" tài chính lần lượt là 9,8% và 11,73%. Khoảng trống này mang ý nghĩa cực kỳ quan trọng đối với năng lực huy động vốn của hai ngân hàng:
- Tăng vốn thông qua phát hành riêng lẻ: Biên độ này cho phép hai ngân hàng chủ động triển khai các phương án phát hành cổ phiếu riêng lẻ cho nhà đầu tư tài chính hoặc đối tác chiến lược nước ngoài nhằm nâng cao năng lực tài chính mà không lo ngại làm sụt giảm tỷ lệ chi phối của Nhà nước dưới ngưỡng luật định.
- Tối ưu hóa hệ số an toàn vốn (CAR): Việc bán bớt một phần phần vốn thuộc sở hữu nhà nước nằm ngoài ngưỡng 65% giúp thu hút dòng vốn ngoại thực chất, gia tăng tầng vốn cấp 1, qua đó đáp ứng các chuẩn mực quản trị rủi ro nghiêm ngặt theo chuẩn Basel III.
- Tạo thặng dư vốn cho Ngân sách Quốc gia: Các đợt phát hành tăng vốn hoặc thoái vốn bớt ở mức giá thị trường tối ưu sẽ mang lại nguồn thặng dư vốn cổ phần lớn, đóng góp trực tiếp vào Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp hoặc Ngân sách Nhà nước.
Bài toán tăng vốn và ưu tiên nguồn lực tại VietinBank
Nhiệm vụ nâng tỷ lệ sở hữu nhà nước tại VietinBank từ 64,46% lên 65% đặt ra những thách thức tài chính đặc thụ đòi hỏi sự phối hợp chặt chẽ giữa Bộ Tài chính và Ngân hàng Nhà nước. Cơ chế thực thi đòi hỏi phải ưu tiên sự gia tăng cổ phần của Nhà nước thông qua các giải pháp cụ thể:
- Phương án chia cổ tức bằng cổ phiếu: VietinBank cần ưu tiên tối đa việc tích lũy lợi nhuận giữ lại để thực hiện chia cổ tức bằng cổ phiếu. Khi triển khai phương án này, tỷ lệ sở hữu của các cổ đông (bao gồm cổ đông Nhà nước) sẽ giữ nguyên về mặt phần trăm, do đó để nâng tỷ lệ lên 65%, hệ thống sẽ cần các cơ chế bổ sung.
- Rót thêm vốn ngân sách hoặc sử dụng nguồn thặng dư: Để tăng thêm 0,54% tỷ lệ sở hữu, Nhà nước có thể cân nhắc việc trực tiếp nộp thêm vốn ngân sách trong các đợt phát hành quyền mua hoặc sử dụng các quỹ phát triển của ngân hàng để tăng vốn dành riêng cho cổ đông nhà nước.
- Kiểm soát các đợt phát hành cho người lao động (ESOP) hoặc phát hành riêng lẻ: Mọi kế hoạch gia tăng vốn điều lệ làm pha loãng cổ phiếu của VietinBank sẽ phải bị hạn chế hoặc kiểm soát chặt chẽ cho đến khi chỉ tiêu 65% được hoàn tất đầy đủ.
Vai trò trụ cột điều tiết chính sách của Agribank
Sự kiên định trong việc duy trì 100% vốn nhà nước tại Agribank phản ánh rõ nét bản chất và sứ mệnh cốt lõi của ngân hàng này đối với nền kinh tế quốc dân:
- Công cụ thực thi chính sách tiền tệ tín dụng: Agribank đóng vai trò là "cánh tay nối dài" của Ngân hàng Nhà nước trong việc dẫn vốn vào các lĩnh vực ưu tiên, đặc biệt là phát triển nông nghiệp, nông thôn và kinh tế hộ gia đình.
- Bảo đảm an sinh xã hội và giảm nghèo bền vững: Do không chịu áp lực tối đa hóa lợi nhuận cho các cổ đông tư nhân hay nhà đầu tư nước ngoài, Agribank có thể sẵn sàng chấp nhận biên lợi nhuận thấp hơn để triển khai các gói tín dụng ưu đãi, hỗ trợ thiên tai, dịch bệnh và phát triển hạ tầng nông thôn.
- Thách thức tăng vốn tự thân: Do không thể huy động vốn cổ phần từ thị trường tư nhân, việc tăng vốn điều lệ cho Agribank hoàn toàn phụ thuộc vào việc bổ sung từ ngân sách nhà nước hoặc lợi nhuận sau thuế giữ lại, đòi hỏi cơ chế phê duyệt ngân sách đặc thù từ Quốc hội và Chính phủ.
3. Dự đoán xu hướng tuyển dụng nhân sự tại khối ngân hàng Big 4 trong giai đoạn 2026-2030
Sự chuyển dịch về chiến lược cơ cấu vốn, tái cấu trúc tài chính và ứng dụng công nghệ mạnh mẽ trong giai đoạn 2026–2030 đang định hình lại toàn diện bức tranh tuyển dụng tại khối ngân hàng thương mại nhà nước (Big 4). Các tổ chức tín dụng này không chỉ cạnh tranh bằng quy mô bảng cân đối kế toán mà đang dịch chuyển mạnh mẽ sang năng lực quản trị, chất lượng nguồn nhân lực và tiêu chuẩn vận hành quốc tế.
Sự dịch chuyển nhu cầu nhân sự theo chiến lược vốn và tái cấu trúc
Việc triển khai các kế hoạch tăng vốn, phát hành cổ phần riêng lẻ cho đối tác chiến lược hoặc xử lý bài toán sở hữu tại các ngân hàng như VietinBank, Vietcombank và BIDV đòi hỏi đội ngũ nhân sự chất lượng cao ở các khối chức năng chuyên sâu:
- Khối nguồn vốn và quan hệ nhà đầu tư (IR): Nhu cầu tuyển dụng các chuyên gia tài chính am hiểu luật pháp thị trường chứng khoán, quản trị quan hệ cổ đông chiến lược và cấu trúc phát hành vốn quốc tế đang tăng nhiệt rõ rệt.
- Khối quản trị rủi ro và tuân thủ (Risk Management & Compliance): Khi các ngân hàng Big 4 chuẩn hóa toàn diện theo các chuẩn mực Basel III và mở rộng biên độ hợp tác tài chính quốc tế, vị trí chuyên viên quản trị rủi ro tín dụng, rủi ro thị trường và kiểm toán nội bộ trở thành tâm điểm săn lùng nhân sự.
Tác động của chuyển đổi số và công nghệ tài chính đến tiêu chuẩn tuyển dụng
Dù là Agribank với mô hình 100% vốn nhà nước tập trung vào tín dụng nông nghiệp hay ba ngân hàng thương mại cổ phần còn lại, chiến lược số hóa toàn diện đang thay đổi căn bản cơ cấu định biên nhân sự:
Sự bùng nổ nhu cầu nhân sự công nghệ chuyên sâu:
- Xu hướng quy mô tuyển dụng: Khối Công nghệ thông tin và Ngân hàng số tại Big 4 dự kiến tăng trưởng tuyển dụng mạnh mẽ nhất, chiếm từ 20–25% tổng chỉ tiêu tuyển dụng mới toàn hệ thống. Ngân hàng chấp nhận phá vỡ khung lương truyền thống của khối nhà nước để đưa ra các gói thu nhập cạnh tranh trực tiếp với các công ty Big Tech và FinTech.
- Các vị trí "khát" nhân lực: Kỹ sư dữ liệu (Data Engineer), Chuyên gia phân tích dữ liệu khách hàng (Data Analyst/Data Scientist), Kiến trúc sư giải pháp ngân hàng số (Digital Banking Solutions Architect), Chuyên gia an ninh mạng (Cyber Security) và Chuyên gia phát triển trí tuệ nhân tạo/học máy (AI/ML Engineer).
- Yêu cầu năng lực chuyên sâu: Năng lực xây dựng và vận hành hệ thống dữ liệu lớn (Big Data), khai phá dữ liệu để cá nhân hóa sản phẩm dịch vụ, triển khai kiến trúc điện toán đám mây (Cloud Banking) và thiết lập rào chắn bảo mật đa tầng chống lại các cuộc tấn công mạng ngày càng tinh vi.
Chuẩn hóa tư duy "Hybrid" cho lực lượng thực thi nghiệp vụ:
- Xu hướng quy mô tuyển dụng: Tuyển dụng khối nghiệp vụ truyền thống (Quan hệ khách hàng - RM, Giao dịch viên) có xu hướng chững lại hoặc giảm nhẹ về số lượng, nhưng tiêu chuẩn đầu vào bị đẩy lên mức rất cao. Quá trình tinh giản bộ máy vận hành thủ công để chuyển sang tự động hóa (RPA) khiến các chỉ tiêu tuyển dụng mới tập trung hoàn toàn vào chất lượng thay vì lượng.
- Yêu cầu năng lực chuyên sâu: Nhân sự tuyến đầu không còn đơn thuần làm nhiệm vụ xử lý hồ sơ hay nhập liệu giao dịch. Họ bắt buộc phải sở hữu tư duy "Hybrid" - kết hợp giữa kỹ năng bán hàng, tư vấn giải pháp tài chính chuyên sâu với khả năng ứng dụng công nghệ. Ứng viên phải am hiểu cách vận hành hệ thống CRM, khai thác dữ liệu hành vi khách hàng được gợi ý từ AI, làm chủ quy trình thẩm định tín dụng tự động và có khả năng tư vấn tài chính đa kênh (Omnichannel).
Tổng kết sự thay đổi diện mạo tuyển dụng Big 4 giai đoạn 2026-2030
|
Trước 2026 |
Giai đoạn 2026-2030 |
|
|
Cơ cấu chỉ tiêu |
Tập trung đông đảo vào khối nghiệp vụ chi nhánh (RM, Giao dịch viên) |
Dịch chuyển trọng tâm sang khối Công nghệ, Dữ liệu, Quản trị rủi ro và Nguồn vốn |
|
Tiêu chí đánh giá cốt lõi |
Nắm chắc nghiệp vụ sách vở, quy trình nội bộ |
Tư duy phân tích dữ liệu, am hiểu vĩ mô, năng lực số và chứng chỉ chuyên môn quốc tế |
|
Chính sách đãi ngộ |
Theo khung thang bảng lương cào bằng |
Xuất hiện cơ chế lương thưởng linh hoạt để thu hút tài năng Công nghệ và Tài chính cấp cao |
Tạm kết
Tóm lại, Quyết định số 2054/QĐ-TTg là văn bản pháp lý quan trọng, định hình lại bản đồ sở hữu vốn tại khối Big 4 giai đoạn 2026-2030. Việc nắm bắt nhạy bén các mốc tỷ lệ sở hữu, bài toán tài chính đặc thù cùng sự dịch chuyển mạnh mẽ trong tiêu chuẩn tuyển dụng nhân sự chính là lợi thế cạnh tranh cốt lõi để bạn tự tin chinh phục giấc mơ gia nhập ngôi nhà chung Big 4.